AVISO IMPORTANTE

¡BIENVENIDOS AL NUEVO PORTAL GUILLERMOBARBA.COM!

Estimados lectores de Inteligencia Financiera Global: Este blog se ha mudado definitivamente al nuevo portal de GuillermoBarba.com . Agr...

Mostrando entradas con la etiqueta BCE. Mostrar todas las entradas

viernes, 21 de septiembre de 2012

UN TSUNAMI DE DINERO DEVASTARÁ EL MUNDO


Existe en el planeta una ola gigantesca, más grande que cualquier tsunami que jamás se haya producido, y que amenaza con destruir el mundo civilizado como lo conocemos. Esa onda devastadora, por primera vez en la historia de la humanidad, se está generando simultáneamente desde varias latitudes, y es justo por ello, que sus consecuencias serán también sin precedentes.

Se trata, ni más ni menos, de la inundación global de dinero fíat (dinero de papel y/o digital), que los principales bancos centrales están inyectando a la economía, con la supuesta intención de estimular el crecimiento y la generación de empleos.

Esa gran mentira, será la versión oficial que escucharemos siempre, pero que esconde una realidad: jamás la impresión de billetes sin control ha creado riqueza, pues si así fuera ni el aumento interminable de los precios, ni la pobreza, existirían. Bastaría con repartir billetes a todos cada vez que lo necesitaran, incluso, sin tener que trabajar.

Un sueño tan maravilloso como absurdo, que existe gracias a la batalla temporal que ganaron los apologistas del sistema de reserva fraccionario, los adoradores de la deuda y los adictos al consumismo, cuando en 1971 el dólar –y por ende todas las demás divisas, abandonó por decreto el patrón oro.

Ese molesta “reliquia barbárica” que les impedía expandir a su entera voluntad la cantidad de circulante,  aunque lo hicieron, pues para ello hacía falta antes tener su respaldo en el escaso metal físico.

Una vez removido ese estorbo, pocos se atreverían a desafiar la idea que en otros tiempos hubiese parecido ridícula, de aceptar como pago por mercancías ya no otras mercancías, sino meros billetes pintados de verde que los americanos podrían crear sin límites, y que los demás países estarían obligados a acumular como “reserva”.

De ese experimento que ya cumple más de 41 años, puede conocerse de antemano el resultado volteando a ver lo que ha pasado con todos los que antes intentaron hacer lo mismo, como la Francia de finales del siglo XVIII (descargue el libro gratis: http://bit.ly/ojPJDU). Esta vez, no solo no será diferente, sino que la ruina y miseria que acarreó, serán mundiales.

No es casualidad entonces, que el oro y la plata físicos, el dinero real, se sigan escondiendo en las manos de aquellos que buscan guarecerse de esas calamidades.

Los ejemplos de esta creación monetaria, llamada ahora “flexibilización cuantitativa” (QE en inglés), son tan inmediatos que en menos de una semana tenemos dos: la Reserva Federal (Fed) estadounidense y su tercera ronda QE3 o QE ad infititum; y el Banco de Japón (BoJ) que decidió ampliar su “estímulo” monetario aumentando sus compras de activos a 80 billones de yenes.

La siguiente gráfica de Steen Jakobsen, economista en jefe de Saxo Bank Dinamarca (tomada del blog de “Mish” Shedlock), es muy clara al exhibir los crecientes porcentajes de las hojas de balance de la Fed, el Banco Central Europeo (ECB), el de Japón (BoJ) y el de Inglaterra (BoE) respecto al PIB nominal de sus países. Pura creación monetaria.
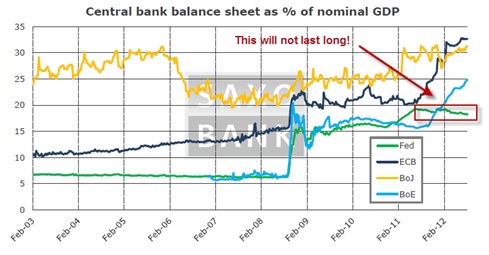

La Fed, que se había rezagado, tardará solo algunos meses en alcanzar niveles cercanos a los del ECB y el BoJ. No sería una sorpresa entonces, que el siguiente en la lista de anuncios de inyección de liquidez, sea el Banco de Inglaterra. Más agua y fuerza para el “tsunami” financiero.

No podemos olvidar que el ECB, aunque en teoría no puede hacer lo mismo, se ha comprometido en la compra ilimitada de bonos de naciones en problemas, que en los hechos, es una monetización disfrazada de su deuda, un fraude.

Todo esto, en medio de un contexto en el que una nueva recesión global es inminente, como lo anticipan los pésimos datos económicos revelados esta semana en la eurozona, que ha sufrido su peor contracción desde junio de 2009; en Japón, cuyas exportaciones se han hundido por tercer mes consecutivo; en China, que ve su índice de producción manufacturera en mínimos de 10 meses;  y en los propios Estados Unidos, cuyas manufacturas tuvieron su peor trimestre en tres años.

En suma, pese a que los resultados demuestran que las flexibilizaciones cuantitativas no solo no solucionan nada, sino que agravan el problema de fondo (el exceso de crédito, deuda y consumo), la recurrencia e intensidad de las crisis, los bancos centrales no se detendrán. No es lo correcto, pero es lo único que saben y se sienten dispuestos a hacer, pues las presiones que reciben tras bambalinas son inimagibnables.

Ojalá que gobernantes y presidentes de esos institutos centrales, entendieran que la “borrachera” de expansión crediticia se ha terminado, y que cuando se llega a este punto no queda más que resentir la depresión y pagar las consecuencias de sus excesos. Cuanto más pronto ocurra esto, por la buena o por la mala, más cerca se estará de iniciar la verdadera recuperación económica.


Guillermo Barba

Léeme en Oroyfinanzas.com

Veme en Canal 40

jueves, 6 de septiembre de 2012

BCE: COMPRA DE BONOS Y ESTUPIDEZ INFINITAS


Este jueves se vivió una euforia real en los mercados financieros de todo el mundo, cortesía de Mario Draghi, presidente del Banco Central Europeo (BCE), que anunció una medida que, para muchos, por fin cumple con su compromiso de hacer “todo lo que sea necesario” para defender la existencia del euro: la compra ilimitada de bonos soberanos de países en problemas, conocidas como “transacciones monetarias directas”.

La decisión, con dedicatoria especial para España e Italia, tiene como objetivo la reducción de tipos de interés, y por ende, de los costos de financiación a que están expuestos. Las adquisiciones, que serán en bonos con vencimiento de uno hasta tres años, se supone que están sometidas a una limitación estricta que, de entrada, exige que los interesados deban solicitar un rescate a sus socios europeos y cumplir con las condiciones que para ello se les impongan.

Esto en el caso de la Unión Económica y Monetaria, no es más que palabras que se llevará el viento. No podemos olvidar que, justamente, es el incumplimiento de compromisos asumidos por los integrantes de la misma, desde su constitución, lo que nos trajo hasta aquí.

Grecia es el ejemplo perfecto de aquel que se dice dispuesto a todo hoy, con tal de recibir su “medicina” financiera, pensando en que mañana ya verá cómo vuelve a convencer a sus socios de que le den una nueva oportunidad. Así pues, esta dependencia llevará siempre a la práctica de estirar la mano en espera de ayuda. Un “modus vivendi” que durará hasta que, los que brindan el apoyo, se cansen.

En este sentido, Draghi podrá tener razón en que “el euro es irreversible”, pero no con la totalidad de sus miembros. Rajoy, Monti y compañía, solo han ganado algo de tiempo, y en Grecia, pueden ver el futuro que les aguarda.

La medida del BCE, como es obvio, no resuelve por sí misma ningún problema de fondo, porque atiende nada más a un efecto o síntoma –la subida de tasas de interés, y no a las causas que han generado todas las tribulaciones económicas. Entre ellas, desde luego, está el descomunal derroche público y el sobre endeudamiento de gobiernos, empresas y personas. Las cláusulas que les impongan los rescates, no ayudarán mucho a resolver esto.

El caso griego es un referente que nos muestra lo poco dispuestos que están los gobiernos a someter a más presión a sus electores, cuando estos tampoco están en el ánimo de mantener administraciones, que los castiguen más en tiempos de imparables aumentos en precios de alimentos y desempleo histórico. Con el tiempo, no hay duda que cuando menos tres de los llamados PIIGS (Portugal, Italia, Irlanda, Grecia y España), tendrán que tomar la única salida que desde el principio tuvieron: salir del euro.

Por otro lado, debemos señalar que estas “transacciones monetarias directas”, contribuirán y no disminuirán, a la especulación en el mercado de bonos. Resultado idéntico al que ha empujado la Reserva Federal estadounidense (Fed) con sus flexibilizaciones cuantitativas (QE, en inglés).

Y es que si bien es cierto que el BCE renunciará a su condición de acreedor preferente, y que a diferencia de la Fed estas operaciones serán “esterilizadas” (es decir, que se retirará una cantidad de liquidez igual a la que se inyecta con las compras), lo que se está cometiendo es una artera y cínica manipulación del mercado.

La excusa de que lo hacen para reducir distorsiones en los tipos de interés, causadas por los “especuladores”, es un sofisma. Esos inversores no son responsables del mal manejo económico- financiero que han hecho políticos populistas de todas las corrientes políticas, causa real de la caída en el valor de los títulos de deuda soberanos. Su trabajo, en cambio, es ganar dinero en el mercado, sea que este vaya hacia arriba o hacia abajo.

De este modo, esos especuladores agradecerán el trabajo de Draghi, pues el mensaje que ellos reciben es que el riesgo “no existe”. Cada vez que se disparen las tasas de interés, comprarán bonos que, casi de inmediato, podrán vender más caros al BCE. Un negocio redondo y sin esfuerzos. Más especulación patrocinada desde el banco central.

Vaya forma de financiar, o mejor dicho, de disfrazar la monetización de deuda de los estados miembros más irresponsables. No por nada Jens Weidmann, presidente del Bundesbank, ha votado en contra de las decisiones del BCE. Tal parece que la capacidad de estos políticos para eludir la ley, es tan infinita como su estupidez.

jueves, 5 de julio de 2012

MANIPULACIÓN DE LAS TASAS DE INTERÉS: EL ERROR FATAL

Ayer en lo que pareció una acción deliberadamente concertada, tres de los más importantes bancos centrales del mundo lanzaron medidas que pretenden, se supone, coadyuvar a la recuperación económica. El Banco Popular de China recortó su principal tasa de interés por segunda ocasión en un mes, mientras que el Banco Central Europeo hizo lo propio bajándola a un récord histórico de 0.75 por ciento, y su tasa de depósitos a cero. Por su parte, el Banco de Inglaterra incrementó los alcances de su programa de compra de bonos (impresión monetaria) en 50 mil millones de libras (78,000 mdd) para llegar hasta 375 mil millones.

Estos estímulos cumplieron con lo que el consenso de los economistas esperaba para esta semana, sin embargo, lo que suponían sería recibido con agrado por los mercados, no dio los resultados deseados.

No al menos a juzgar por los índices bursátiles que, en toda Europa y América, terminaron mayoritariamente en números rojos. Tampoco por los rendimientos de los bonos soberanos italianos y españoles a 10 años, que se dispararon respectivamente 3.66 y 5.71%.

El oro y la plata también cayeron, cuando las alzas de los días previos habían sido argumento para que los especialistas, especularan sobre la inminente reducción de tasas e impresión de billetes que, debemos decirlo, continuará beneficiando a largo plazo al mercado alcista mayor en que se encuentra la dupla de metales preciosos.

El gran ganador como suele ocurrir en estos casos, fue el dólar estadounidense que vio surgir su índice (DXY) en 1.24%, mientras los rendimientos de los bonos del Tesoro se siguieron comprimiendo.

Lo revelador de estos movimientos coordinados, no es solo que tengan reacciones adversas, sino que constituyen evidencia clara, para el que lo quiere ver, de que los tomadores de decisiones no tienen la mínima idea sobre lo que deben hacer para “estimular” el crecimiento económico. La única receta que conocen –reducir tasas y expandir sus hojas de balance, no solo es vieja sino que además ha demostrado su rotundo fracaso.

De ahí que el mercado las rechace por una razón fundamental: no resuelven el problema de fondo de países que, en lugar de perder el tiempo con rescates inútiles, deberían componer sus finanzas reduciendo drásticamente sus gastos, sí, pero sobre todo enfrentando la dura realidad de que no podrán pagar sus obligaciones. Jugar por más años a que se puede apostar con más dinero barato y derrochándolo, sin que al final los acreedores asuman pérdidas colosales, es un callejón sin salida. El quebrado, debe quebrar de una vez y no prolongar su agonía.

No olvidemos que todas estas medidas ya fueron probadas desde el inicio de la recesión global en 2008, y en el mejor de los casos, provocaron un rebote de una economía de “gato muerto”. Los esfuerzos fueron liderados desde entonces por la Reserva Federal de Estados Unidos que, podemos asegurarlo, volverá a actuar con flexibilizaciones cuantitativas ad infinitum. La situación fiscal de aquella nación es tan adversa, que cuando estalle esa bomba de tiempo hará que la crisis europea parezca un juego de niños.

¿Por qué entonces si en el fondo saben que no funcionará, repiten sin cesar las mismas decisiones? Muy sencillo. El temor supremo de los bancos centrales es la deflación (contracción del crédito) que, por desgracia, no tiene cura. El remedio para la deflación es la deflación misma, que será la consecuencia inevitable de la mayor borrachera inflacionaria (de expansión crediticia) que haya existido en la historia humana. El péndulo, siempre, tiene que regresar al lado opuesto.

Querer presionar a los entes financieros a que presten y a los individuos y empresas a que se endeuden, es un absurdo. Más deuda no solucionará un problema de sobreendeudamiento. En cambio, la manipulación de tasas a niveles ínfimos, como es el caso, solo alentará la especulación (burbuja) en el mercado de bonos considerados “libres de riesgo” (como los treasuries), que redundará en el empeoramiento de la deflación que se quería evitar (http://bit.ly/zfrhYR). De ahí que la reducción artificial de tipos de interés, que en un mercado libre serían muy distintos, quedará marcada, como un error fatal.

memob@hotmail.com

Sígueme en twitter: @memobarba


y léeme también en http://www.oroyfinanzas.com/

viernes, 25 de noviembre de 2011

EL DESASTRE ECONÓMICO QUE SE AVECINA

México D.F., 25 Noviembre 2011 (Guillermo Barba/OroyFinanzas) – El primer contagio real de la crisis de deuda soberana en Europa se ha producido, y la víctima fue Alemania, que esta semana falló en la colocación de casi el 40 por ciento del total de su subasta de bonos a 10 años.

Ese porcentaje, el más alto para ese vencimiento desde 1995, refleja que el mercado ha empezado a ejercer presión sobre el gobierno para que emprenda acciones amplias y concretas que “respalden” al euro.


Este contratiempo alemán pone en perspectiva la gravedad de la situación en la eurozona, pues si su mayor y más solvente economía no es capaz de obtener los recursos que demanda, menos aún lo podrán hacer los PIIGS (Portugal, Italia, Irlanda, Grecia y España) por su precaria situación de deuda y déficits excesivos.

Las alzas en los rendimientos de los bonos son el síntoma claro: para conseguir el dinero, tendrán que prometer mayores ganancias o cada día menos inversores estarán dispuestos a prestarles.

Para los deudores es un círculo vicioso que ya atrapó a los griegos, y tiene al borde del abismo a Italia con 1.9 billones de euros de endeudamiento (120 % del PIB), cuyas alarmas suenan ahora que sus bonos rebasan la marca del 7%, que complica el refinanciamiento de 300 mil millones de euros que tendrá que enfrentar antes de que concluya 2012.

Italia es pues el último dique por romperse antes de que la crisis adquiera proporciones insospechadas. Francia lo sabe de sobra, por lo que tiembla al pensar en los más de 416 mil millones de euros entre deuda pública y privada, que sus bancos le han prestado.

Una preocupación lo suficientemente grande como para que el gobierno de Sarkozy, diera algunos visos de inclinarse a recurrir al Banco Central Europeo (BCE) como prestamista de última instancia, con el propósito absurdo de “restaurar la confianza” imprimiendo dinero. La negativa alemana, no obstante, ha sido contundente.

La otra opción que se ha contemplado, la de la creación de los eurobonos que tanto ansían políticos y financieros de todo el mundo, es prácticamente imposible.

Poco se habla en los medios de lo señalado por el presidente de la Corte Constitucional Federal de Alemania, Andreas Vosskuhle (http://tgr.ph/rzNn2D ) en el sentido de que los políticos germanos no pueden ceder más poderes centrales a la Unión Europea, para lo que requerirían antes de una “nueva constitución” y un referéndum. Esta idea además implicaría tener que librar la oposición popular, la del Bundestag y una retractación de Merkel; impensables.

Dado que ambas puertas parecen cerradas, podemos prever que la ingenua dupla franco-alemana pretenderá remediar un problema económico con meros cambios políticos al Tratado de la Unión Europea.
Los sacrificados serían los PIIGS, a los que intentarán presionar con feroces condicionamientos análogos a los impuestos a Grecia: o se comprometen por escrito incluso a recibir sanciones, o no habrá “rescate”.

La candidez reside en el hecho de creer que esta vez será diferente, y que todos cumplirán ¿Habrán olvidado Merkel y Sarkozy que nada de esto estaría ocurriendo, si los compromisos del Tratado original se hubieran cumplido desde el principio? Las promesas, se las llevará el viento, y la Unión Monetaria no sobrevivirá íntegra; un desastre.

En este mar turbulento, los viejos paradigmas se toman un respiro, como el del dólar- refugio. Con el tema de Europa y una inminente recesión global, la volatilidad en los mercados bursátiles y de materias primas provoca que la divisa estadounidense se revalúe.

Lo contradictorio del caso es que el famoso Súper Comité bipartidista encargado de negociar un recorte de 1.2 billones de dólares del déficit estadounidense, ha anunciado su rotundo fracaso. Eso significa que por lo menos hasta 2013, no habrá acuerdo sobre cómo empezar a recomponer las maltrechas finanzas de EEUU, lo que reafirma que es solo cuestión de tiempo para que le llegue su turno en la tragedia de las deudas soberanas.

En este caótico ambiente, es posible que los precios de los metales preciosos también sufran, pero en todo caso serán sanas correcciones en un mercado alcista que dista de haber llegado a su fin. Es por eso que el oro y la plata físicos, en las manos de sus depositarios, seguirán siendo en definitiva la armadura y espada perfectas contra las promesas incumplidas de Europa, y la incesante creación masiva de dinero de Estados Unidos; que de eso, no quepa la menor duda.

© Guillermo Barba/OroyFinanzas
Twitter: @memobarba
memob@hotmail.com

viernes, 18 de noviembre de 2011

LA PLATA, UNA LUZ QUE RESPLANDECE EN LAS TINIEBLAS

México D.F., 18 Noviembre 2011 (Guillermo Barba/OroyFinanzas) – Siempre será mala idea recibir consejos en materia financiera de alguien que esté en peor situación que uno mismo.

Por ello, debido a la complicada situación económica que atraviesan la mayoría de los gobiernos de Occidente, solo puede haber malos presagios para quien se deje guiar por sus medidas, como las de querer recuperar la economía promoviendo el consumo en lugar del ahorro.

En México, por ejemplo, el banco central se ha opuesto a la monetización de la onza de plata Libertad que protegería el poder adquisitivo popular, pero desde el gobierno se organizan y promueven campañas de consumo al igual que sucede en muchos otros países.

Podemos situar con claridad el punto de partida de las ‘crisis recurrentes’ en el año 1971, cuando se desligó definitivamente al dólar del oro.

Los “pecados originales” que condujeron a esa tragedia, fueron el consumo, la deuda y el crédito excesivo; su fruto: el dinero fíat (sin respaldo).

Hoy ese “dinero” se ha convertido en una especie de “dios” cuya religión es el dispendio. Por lo tanto, sus predicadores no conducen a los fieles al paraíso de la prosperidad, sino a la más absoluta de las ruinas.
Pese a ello, en Estados Unidos siguen “cavando” y esta semana acaban de pasar por primera vez los 15 billones de dólares de endeudamiento, un aumento de 41% solo durante la administración Obama.

Por su parte, en la zona euro siguen perdiendo el tiempo en discusiones sobre cómo rescatar a los PIIGS. Solo falta que ante la fuerza de las circunstancias, funcionarios públicos y financieros comiencen a exigir impresiones frescas de dinero.

Incluso en estos momentos corre el rumor de que el Banco Central Europeo (BCE), le prestaría al Fondo Monetario Internacional para que éste a su vez pueda “rescatar” a Italia y eventualmente a España. Las artimañas político/monetarias, no conocen límites.

De confirmarse cualquier movimiento en esa dirección, será una forma de burlar la prohibición legal al BCE de financiar el gasto gubernamental de sus estados miembros.

Esta restricción nació debido al reconocimiento de las desastrosas consecuencias que eso traería. No obstante, una vez pasado ese punto, el frenesí desatado por la creación masiva de dinero de papel será imparable, al igual que el anhelo de los ciudadanos por protegerse de ella con dinero real como el oro y la plata.

A propósito, ayer el precio de ambos sufrió un fuerte retroceso (-3.1 y -8.5% respectivamente en sus puntos más bajos) que, los más astutos, deberían aprovechar para acumular más físico.

Correcciones como estas, no durarán mucho. Menos aún si el BCE ‘mete la mano’ para disfrazar la gravedad de la situación en el mercado de bonos españoles e italianos.

Debe entenderse que los tipos de interés al alza que aterrorizan a todos los sectores, no son la causa de la enfermedad sino únicamente el síntoma, algo que no parece importarles.

No es de extrañar que impere el pesimismo en el ambiente. La directora del FMI, Christine Lagarde, hace unos días hizo referencia a los riesgos de una ‘década perdida’. La verdad es que tiene razón, en parte, pero desde luego no habló de la otra cara de la moneda.

En medio de las tinieblas, resplandece una luz
Eric Sprott experimentado inversor y gestor de Sprott Asset Management, ha señalado que esta será “la década de la plata”.

Los primeros 10 años de este siglo los ha protagonizado el oro, pero cederá ese lugar a su compañera la plata.

Las cifras del mercado de metales preciosos físicos revelan un hecho interesante que Sprott destaca: hay casi tantos dólares comprando plata como oro, algo que no puede prolongarse demasiado sin inclinar la balanza a favor de la primera, pues que existe menos plata de inversión disponible que oro.

Está claro entonces que, como suele suceder, aunque vivamos en el mismo planeta la suerte no les sonreirá a todos por igual. En esa última batalla, que cada uno elija a tiempo su propio bando.

© Guillermo Barba/OroyFinanzas
Twitter: @memobarba
memob@hotmail.com

viernes, 4 de noviembre de 2011

"ESTAMOS EN BANCARROTA": LA TRAGEDIA DE EUROPA

México D.F., 4 Noviembre 2011 (Guillermo Barba) – Grecia acapara todos los focos en los últimos días, pero se trata únicamente de una ficha perteneciente a un gigantesco dominó. La entrada del país heleno en la zona euro, les supuso el inicio de una nueva etapa de prosperidad sin precedentes, a costa de vivir de enormes cantidades de dinero prestado a bajos tipos de interés, provenientes principalmente de bancos franceses y alemanes que, según el Banco de Pagos Internacionales (BIS), tienen una exposición conjunta de 65 mil millones de euros en aquel país.

Un sueño ideal en el que todos cayeron en las trampas financieras más atractivas: vivir más allá de lo podían pagar y ganancias rápidas.

Los días de vino y rosas que se extendieron durante años, tendrán un desenlace ineludible. Más allá del hecho de si Grecia permanece o no en el euro, que por ahora se da por hecho, la realidad es que el inicio de una verdadera solución pasa necesariamente por tres puntos: un severo recorte general de gastos (incluyendo los de Estado de bienestar), el impago real o de facto (condonación de deuda incluso mayor al 50%) y por último una profunda recesión. Pero la resaca deberá ser de toda la Unión Monetaria, no solo griega. Cualquier esfuerzo por evitarlo únicamente prolongará la agonía regional.

En un mercado libre verdadero, la lógica señala que quienes toman las decisiones correctas y actúan con responsabilidad financiera, deberían tener garantizada la sostenibilidad de la que no gozarían los que actúen en sentido contrario. Forzar un sistema al revés, como sucede en la actualidad, es un autoengaño.

Pensemos por ejemplo en un gobierno que acudiera “en beneficio de todos” al rescate de cada negocio familiar en apuros o de cada hipoteca personal con pagos atrasados, resulta absurdo.

No habría razón para justificar la dedicación de recursos públicos para apoyar a particulares, ni tampoco sería sostenible. Resultaría tan absurdo como “rescatar” con cargo a los contribuyentes, a banqueros que deberían perder por prestar como si no existiera riesgo alguno.

Un reinicio general así, daría pie a una reforma del sistema financiero internacional, que forzaría el equilibrio, la responsabilidad y fomentaría el ahorro, auténticas bases del desarrollo. En ese eventual “nuevo orden” monetario, que llegará tarde o temprano, el oro jugará un rol protagónico, pues a diferencia del dinero fíat, los falsos alquimistas financieros no lo pueden reproducir a base de magia.

El otro debate europeo, el que habla de medidas para evitar un “contagio” entre naciones vecinas, es estéril. ¿O acaso se pueden contagiar de una enfermedad autoprovocada? Grecia no fue la que endeudó a España o Portugal ni forzó los déficits de Italia o Irlanda (PIIGS por su acrónimo en inglés). Por eso, una estrategia europea para salir de la crisis no se puede limitar a una nación, pero esa es una amarga medicina que nadie quiere tomar, y menos conociendo el coste electoral de esas decisiones.

No obstante, los PIIGS están en bancarrota. Las alzas en los rendimientos de sus bonos soberanos, en máximos de la era del euro (el griego a un año por encima del 230%), son un síntoma que por cierto el Banco Central Europeo (BCE) pretende tergiversar, comprándolos selectivamente, como a los italianos; una manipulación más de los mercados.

Quizá el ritmo lo termine marcado la resistencia de los alemanes, que se irá reduciendo al ritmo de sus pobres resultados de crecimiento. Esta semana se supo que el sector manufacturero alemán, en el mes de octubre se contrajo por primera vez en dos años, y su expectativa de crecimiento para 2012 es de apenas el 1%. Ese mismo olor a recesión, empujó al BCE a bajar su tipo de interés de referencia al 1.25 desde 1.50%.

Una cosa queda clara, si a escala macroeconómica las señales apuntan a que todo se va a resolver de la peor manera, a nivel individual nos toca tomar las previsiones correspondientes.

Las alternativas son: o escuchar los cantos de sirena de los jefes de gobierno y el correspondiente circo que están montando, o escuchar el mensaje silencioso pero claro de los precios al alza del oro y la plata físicos, que al final, serán de los pocos activos refugios que quedarán en pie.

Twitter: @memobarba
memob@hotmail.com

viernes, 5 de agosto de 2011

¡SE HUNDEN LAS BOLSAS! LLEGÓ EL GRAN COLAPSO

Las señales del colapso estuvieron siempre para el que las quiso ver. Por supuesto, en este rango no entran gobernantes, periodistas y medios que, una y otra vez, afirmaron que la recuperación económica estaba en marcha. Ante lo que no quisieron ver –u ocultaron, esta semana los mercados financieros los evidenciaron con un mensaje claro y contundente, al desplomarse los índices bursátiles. Este jueves negro en México, vio a la Bolsa Mexicana de Valores tener su peor caída desde 2009 (-3.37%), mientras que en Wall Street el Dow Jones y el S&P500 perdieron 4.31 y 4.78%, respectivamente.

Al cierre de esta columna, los índices asiáticos los imitaban teniendo su peor derrumbe desde marzo. En palabras llanas, el rebote económico provocado por todo el arsenal de estímulos fiscales y monetarios que soltaron, se agotó; estas caídas, son solo un reflejo. Descanse en paz su “recuperación”.

Como es evidente, cuando el dinero sale de un lado después entra en otro, por lo que el dólar, el franco suizo y los bonos del Tesoro estadounidense destacaron entre los ganadores del día, con lo que no queda lugar a dudas que, la madre de todas las burbujas, es la de los “treasuries”. Y es que por contradictorio que parezca, tanto el billete verde como sus bonos soberanos siguen siendo considerados aún, como un refugio seguro. De ahí que sus rendimientos, a pesar de ser ya tan bajos, sigan comprimiéndose.

Eso sí, llegará el día en que esta farsa global –en  la que todo el sistema se basa en dinero fíat (de papel), tendrá que caer por su propio peso, y entonces el dinero real (oro y plata) con su propia burbuja, verá estallar ante sus ojos la de los bonos yanquis.

Mientras tanto, la realidad es que como ya hemos señalado con anterioridad, es posible (y deseable) que ante el gran colapso que ha reiniciado, se presente una liquidación mayor en metales preciosos y otras commodities, que podría ser la última gran oportunidad de compra. Su “bull market” (mercado alcista), por lo tanto, seguirá intacto y más fuerte que nunca.

Por supuesto, la evidente tendencia bajista verá por momentos algunos rebotes temporales, hasta que las voces desesperadas de los inversionistas y grandes capitales de hoy, se conviertan mañana en exigencias de más de esa poderosa droga a la que el sistema es adicto: la impresión monetaria. De hecho, esta ya inició en Japón y Suiza que han tenido que inyectar (crear) dinero para tratar de controlar la apreciación de sus monedas. Asimismo, el Banco Central Europeo a través de su torpe titular, Jean-Claude Trichet, ha indicado que está listo para volver a intervenir en forma selectiva en el mercado de bonos irlandés y portugués.

¿Queda alguna duda de que nadie quiere una moneda fuerte? Por lo tanto, la guerra de divisas continuará también, hasta que el propio presidente de la Reserva Federal, Ben Bernanke, termine anunciando alguna modalidad de “relajamiento cuantitativo” (QE3).

Ahora bien, para los escépticos que a estas alturas dudan que recaigamos en una recesión, habría que decirles que según estadísticas de la Oficina Nacional de Investigación Económica (NBER, por sus siglas en inglés), desde 1945 a la fecha, Estados Unidos ha caído en recesión luego de un promedio de 59 meses de expansión. No obstante, en ese periodo ha habido extremos en los que la misma fue tan breve como 12 meses (’81-’82), y tan larga como 10 años (1991-2001). O sea, una recaída en todo caso, es sólo cuestión de tiempo. Si como mero ejercicio tomáramos la media de meses de crecimiento (casi 5 años), eso marcaría altas probabilidades de contracción hacia 2014.

Para como están las cosas, se ve muy difícil que la economía aguante tanto, sobre todo si consideramos que en 2008-2009, cuando estalló la crisis, ni siquiera había reventado el problema en Grecia, España, Portugal, Irlanda, ni tampoco Estados Unidos tenía los problemas que enfrentó recientemente para elevar su techo de endeudamiento.

¿Qué “estímulos” les quedarán para la próxima vez? Si añadiéramos un ingrediente más, una eventual desaceleración china, el trazo de la tormenta perfecta queda concluido para lo que algún día, en definitiva, quedará marcado como la Gran Depresión que nos tocó vivir.

Twitter: @memobarba

viernes, 11 de marzo de 2011

¿BANCOS CENTRALES CONTRA LA INFLACIÓN? (NUNCA COMBATA UN INCENDIO CON GASOLINA)

Es curioso que los principales responsables de la expansión monetaria y del crédito, los bancos centrales del mundo, se dividan ya entre los que no ven la inflación y los que comienzan a “preocuparse” por ella. Ninguno tiene remedio, pues si bien la desvergüenza de los primeros es mayor, los segundos se rasgan las vestiduras en el tema como si en ello no tuvieran nada que ver.

Las muestras más representativas de cada caso, son la Reserva Federal (Fed) de Estados Unidos y el Banco Central Europeo (BCE). Banco de México ha tomado partida del lado de la Fed, pues además sus respectivos titulares han concluido lo mismo: no hay presiones inflacionarias serias, pero de llegar a existir por los precios del petróleo y demás commodities, éstas serán “temporales”. Basta revisar las declaraciones de Bernanke y Carstens para notar sus coincidencias.

Estas falaces conclusiones, así como la fingida preocupación por el incremento de precios, nos revelan su nula comprensión de este fenómeno monetario o su desfachatez. Esta semana, el presidente del BCE, Jean-Claude Trichet, coordinó conversaciones entre los principales banqueros centrales en las que descargó toda la responsabilidad de lo que llamó “amenaza de inflación”, en los precios del crudo y alimentos. En otras palabras, fue capaz de ver el peligro presente pero ninguna de sus causas estructurales, como si la inflación fuese un asunto de generación espontánea. En cambio, siempre será más fácil atribuir las vicisitudes a coyunturas externas como la inestabilidad en Medio Oriente.

Para contrarrestar estos riesgos, Trichet dio señales de que está listo para comenzar a subir las tasas de interés en la zona Euro. Sin embargo, poco éxito puede augurarse a su intento, pues contra el incendio inflacionario más grande de la historia un solo carro de bomberos con un chorro insignificante de tipos de interés, nada podrá hacer contra las grandes oleadas de combustible (dinero de papel) que se arrojan desde América a todo el orbe.

La apuesta de Carstens, Bernanke y Trichet es que el sobrecalentamiento de economías emergentes como la china, provoque una desaceleración que alivie las presiones en las commodities. Pero el tsunami de liquidez que devalúa al dólar, no se detendrá en el corto plazo, por lo que tanto alimentos como energéticos continuarán su tendencia alcista. Es más, incluso de presentarse una pronunciada desaceleración, los problemas de oferta que atraviesan las commodities seguirán presionando los precios.

Por ese motivo, la lucha de “todos contra la inflación” sólo puede ser liderada por los propios ciudadanos. Aquél que piense que los banqueros centrales le pondrán fin a este problema, verá perder con impotencia la capacidad de compra de su dinero. De ahí que resulte indispensable proteger el valor de lo ganado, jugando las contras a los que se empeñan en robar de los bolsillos de todos. El ahorro en onzas de plata amonedadas como la “Libertad”, en México; las “Eagles”, en la Unión Americana; las “Maple Leaves”, en Canadá, etc., es sin duda una opción insoslayable.

A propósito de la plata, las últimas semanas ha tocado máximos de 31 años, y aunque una corrección parece inminente, lo cierto es que los fundamentos para que su “bull market” (mercado a la alza) continúe, siguen sólidos. A pesar de eso, con tristeza vemos que en México, por un lado, se sigue desaprovechando la oportunidad de monetizar la onza Libertad, y por otro, que la demanda de dicha moneda podría estarse desacelerando.

Según informa Banxico en respuesta a la solicitud de información OFI006-3646 realizada por este columnista, la colocación de onzas Libertad se disparó de 375,282 piezas en 2007, a 1,275,731 en 2008, cuando inició la crisis. Sin embargo, para 2009 sólo creció 20.25 por ciento más, y para 2010 cayó 26.07 por ciento a 1,134,043 unidades. ¿Será acaso que haya quien sí se esté creyendo el cuento de la recuperación? Que cada uno decida qué camino tomar, pero ante la posibilidad de una gran tormenta, más valdrá siempre estar preparados.